Domain unternehmensnetzwerk.de kaufen?
Wir ziehen mit dem Projekt
unternehmensnetzwerk.de um.
Sind Sie am Kauf der Domain
unternehmensnetzwerk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmensnetzwerk.de kaufen?
Welcher Freibetrag bei Witwenrente?
Der Freibetrag bei der Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Witwe oder dem Rentenanspruch des verstorbenen Ehepartners. Generell gilt jedoch, dass ein Teil der Witwenrente auf das eigene Einkommen angerechnet wird. Der Freibetrag variiert je nach individueller Situation und kann daher nicht pauschal angegeben werden. Es ist ratsam, sich direkt bei der Rentenversicherung oder einem Fachberater über den konkreten Freibetrag informieren zu lassen. **
Wann Freibetrag eintragen lassen?
Du solltest den Freibetrag eintragen lassen, sobald sich deine finanzielle Situation ändert. Dies kann der Fall sein, wenn du heiratest, Kinder bekommst oder sich dein Einkommen ändert. Es ist wichtig, den Freibetrag rechtzeitig einzutragen, damit du nicht zu viel Lohnsteuer zahlst. Du kannst den Freibetrag bei deinem Arbeitgeber beantragen oder direkt beim Finanzamt einreichen. Es ist ratsam, sich vorher über die Voraussetzungen und möglichen Auswirkungen zu informieren. **
Ähnliche Suchbegriffe für Freibetrag Exemption
Top-Angebote
Produkte zum Begriff Freibetrag Exemption:
-
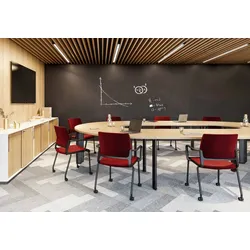
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
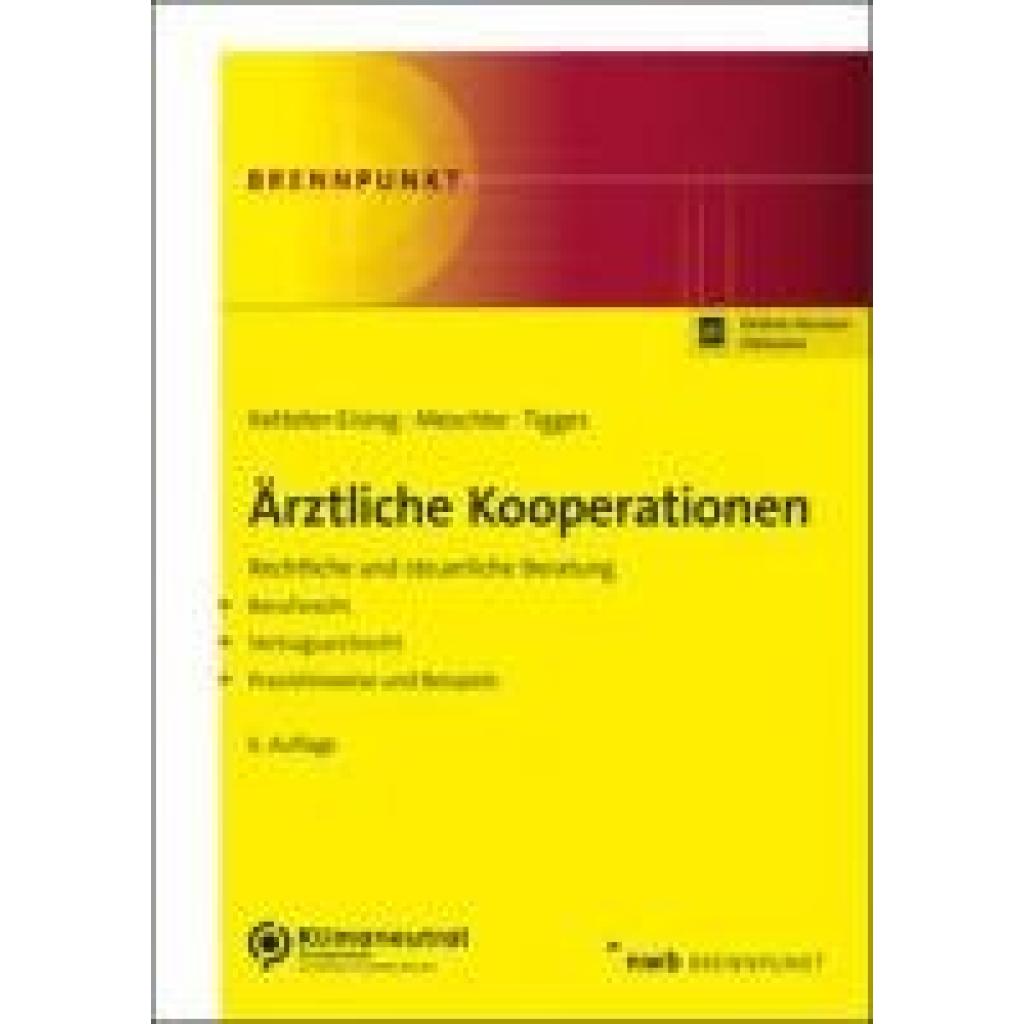
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Was ist Freibetrag beim Wohngeld?
Was ist Freibetrag beim Wohngeld? Ein Freibetrag beim Wohngeld ist ein bestimmter Betrag, der vom Einkommen abgezogen wird, bevor das Wohngeld berechnet wird. Dies dient dazu, sicherzustellen, dass auch Menschen mit geringem Einkommen Unterstützung beim Wohnen erhalten können. Der Freibetrag variiert je nach individueller Situation und kann beispielsweise von der Anzahl der im Haushalt lebenden Personen abhängen. Er ermöglicht es, dass auch Personen mit niedrigem Einkommen von staatlicher Unterstützung profitieren können, um ihre Wohnkosten zu decken. **
-
Was ist der monatliche Freibetrag?
Der monatliche Freibetrag bezieht sich auf den Betrag, den eine Person monatlich verdienen kann, ohne Steuern zahlen zu müssen. Dieser Betrag variiert je nach Land und kann auch von anderen Faktoren wie Familienstand und anderen Einkommensquellen abhängen. In Deutschland liegt der monatliche Freibetrag für das Jahr 2021 bei 1.219 Euro für Ledige und 2.438 Euro für Verheiratete. Es ist wichtig, den monatlichen Freibetrag zu kennen, um sicherzustellen, dass man keine Steuern auf sein Einkommen zahlen muss. Es empfiehlt sich, regelmäßig zu überprüfen, ob der monatliche Freibetrag noch aktuell ist, da er sich jedes Jahr ändern kann. **
-
Was bedeutet Freibetrag bei Betriebsrente?
Ein Freibetrag bei Betriebsrente bezieht sich auf einen bestimmten Betrag, der von der Betriebsrente abgezogen wird, bevor Steuern darauf erhoben werden. Dieser Freibetrag dient dazu, den steuerpflichtigen Anteil der Betriebsrente zu verringern und somit die Steuerlast des Empfängers zu senken. Der Freibetrag wird in der Regel vom Finanzamt festgelegt und kann je nach individueller Situation variieren. Er ermöglicht es dem Empfänger, einen Teil seiner Betriebsrente steuerfrei zu erhalten und somit mehr Nettoeinkommen zu behalten. **
Was bedeutet Freibetrag bei Grundrente?
Der Freibetrag bei der Grundrente bezieht sich auf einen bestimmten Betrag, der von den Einkünften abgezogen wird, bevor die Grundrente berechnet wird. Dieser Freibetrag soll sicherstellen, dass Rentnerinnen und Rentner mit geringen Einkommen nicht durch die Grundrente benachteiligt werden. Er dient also als Schutz vor einer möglichen Kürzung der Rente aufgrund anderer Einkünfte. Der Freibetrag wird individuell berechnet und richtet sich nach den persönlichen Einkommensverhältnissen. Er kann je nach Einkommenshöhe variieren und wird regelmäßig angepasst. Insgesamt soll der Freibetrag dazu beitragen, dass die Grundrente vor allem Menschen mit niedrigen Einkommen zugutekommt. **
Wo finde ich den Freibetrag?
Den Freibetrag findest du in der Regel auf deiner Lohnsteuerkarte oder deinem Steuerbescheid. Er wird vom Finanzamt festgelegt und dient dazu, einen bestimmten Betrag deines Einkommens steuerfrei zu stellen. Der Freibetrag kann je nach persönlicher Situation variieren, z.B. abhängig von Familienstand, Kinderanzahl oder Behinderung. Es lohnt sich, den Freibetrag regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Steuervorteile optimal zu nutzen. Falls du unsicher bist, kannst du auch direkt beim Finanzamt nachfragen, wo du deinen Freibetrag findest. **
Top-Angebote
Produkte zum Begriff Freibetrag Exemption:
-
Welcher Freibetrag bei Witwenrente?
Der Freibetrag bei der Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Witwe oder dem Rentenanspruch des verstorbenen Ehepartners. Generell gilt jedoch, dass ein Teil der Witwenrente auf das eigene Einkommen angerechnet wird. Der Freibetrag variiert je nach individueller Situation und kann daher nicht pauschal angegeben werden. Es ist ratsam, sich direkt bei der Rentenversicherung oder einem Fachberater über den konkreten Freibetrag informieren zu lassen. **
-
Wann Freibetrag eintragen lassen?
Du solltest den Freibetrag eintragen lassen, sobald sich deine finanzielle Situation ändert. Dies kann der Fall sein, wenn du heiratest, Kinder bekommst oder sich dein Einkommen ändert. Es ist wichtig, den Freibetrag rechtzeitig einzutragen, damit du nicht zu viel Lohnsteuer zahlst. Du kannst den Freibetrag bei deinem Arbeitgeber beantragen oder direkt beim Finanzamt einreichen. Es ist ratsam, sich vorher über die Voraussetzungen und möglichen Auswirkungen zu informieren. **
-
Warum Freibetrag bei Gewerbesteuer?
Der Freibetrag bei der Gewerbesteuer dient dazu, kleine und mittelständische Unternehmen zu entlasten und ihre Wettbewerbsfähigkeit zu stärken. Durch den Freibetrag sollen insbesondere Existenzgründer und kleine Betriebe entlastet werden, da sie oft über geringere finanzielle Ressourcen verfügen. Dies soll dazu beitragen, dass diese Unternehmen sich besser am Markt behaupten können und somit zur Vielfalt und Dynamik der Wirtschaft beitragen. Zudem soll der Freibetrag Anreize für Investitionen und Arbeitsplatzschaffung schaffen, was wiederum das Wirtschaftswachstum fördern kann. Insgesamt soll der Freibetrag also dazu beitragen, die wirtschaftliche Entwicklung zu unterstützen und die Steuerlast für kleine Unternehmen zu reduzieren. **
-
Was ist Freibetrag beim Wohngeld?
Was ist Freibetrag beim Wohngeld? Ein Freibetrag beim Wohngeld ist ein bestimmter Betrag, der vom Einkommen abgezogen wird, bevor das Wohngeld berechnet wird. Dies dient dazu, sicherzustellen, dass auch Menschen mit geringem Einkommen Unterstützung beim Wohnen erhalten können. Der Freibetrag variiert je nach individueller Situation und kann beispielsweise von der Anzahl der im Haushalt lebenden Personen abhängen. Er ermöglicht es, dass auch Personen mit niedrigem Einkommen von staatlicher Unterstützung profitieren können, um ihre Wohnkosten zu decken. **
Ähnliche Suchbegriffe für Freibetrag Exemption
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ketteler-Eising, Thomas: Ärztliche KooperationenÄrztliche Kooperationen , Ärztliche Kooperationen bei geänderten Rahmenbedingungen. Die rechtlichen Rahmenbedingungen ärztlicher Kooperationen werden zunehmend komplexer. Auf der einen Seite sind in den vergangenen Jahren erhebliche Liberalisierungen zu verzeichnen, die die Begründung von Kooperationen deutlich erleichtern und ein finanzielles Engagement von Investoren fördern (Stichwort: MVZ-Ketten). Auf der anderen Seite ist das vertragsärztliche Zulassungsrecht angesichts der in nahezu sämtlichen ärztlichen Fachgebieten bestehenden Zulassungssperren planwirtschaftlich geprägt. Die Rechtsprechung ist mit restriktiven Entscheidungen Tendenzen eines Konzessionshandels entgegengetreten, was viele Kooperationsvorhaben erschwert oder sogar verhindert. Die §§ 299a, 299b StGB verhindern die Zuführung von Patienten unter bestimmten Voraussetzungen mit Strafandrohung. Zudem ist die Finanzverwaltung in den letzten Jahren im Hinblick auf gewerbe- und umsatzsteuerliche Problemfelder deutlich erfahrener und auch sensibler geworden. Die Gemengelage der einzelnen Rechtsgebiete (Berufsrecht, Vertragsarztrecht, Gesellschaftsrecht, Steuerrecht) stellt den Berater vor enorme Herausforderungen. Dies liegt auch daran, dass der Gesetzgeber die Bereiche nicht aufeinander abgestimmt hat. Vor diesem Hintergrund besteht ein erheblicher Informationsbedarf. Ob überörtliche Berufsausübungsgemeinschaft, Organisationsgemeinschaft oder Medizinisches Versorgungszentrum: Die Neuauflage berücksichtigt neben den Entwicklungen der letzten Jahre mit der zunehmenden Einbindung angestellter Ärzte und den Grundzügen des vertragsarztrechtlichen Nachbesetzungsverfahrens auch die Neuregelungen des Personengesellschaftsrechts durch das MoPeG ab dem 1.1.2024. Die vielfältigen Praxishinweise und Fallbeispiele helfen Ihnen, die richtigen Lösungen für Ihre Mandanten zu finden!¿ Aufgrund seiner Aktualität schafft das Werk eine hervorragende Grundlage für Ihre Beratung!¿ Inhaltsverzeichnis: - Einleitung. - Berufsausübungsgemeinschaften. - Organisationsgemeinschaften. - Medizinische Versorgungszentren. - Konsiliararzt- und Belegarzttätigkeit. - Der angestellte Arzt in der (Vertrags-)Arztpraxis und im MVZ. - Grundzüge des Nachbesetzungsverfahrens. , Zusatzbeleuchtung > Beleuchtung , Auflage: 6., aktualisierte Auflage. Online-Version inklusive, Erscheinungsjahr: 202411, Produktform: Kartoniert, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Ketteler-Eising, Thomas~Meschke, Andreas~Tigges, Gerrit, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 550, Keyword: Apparategemeinschaft; Ärzte; Ärztegesellschaft; Arztpraxis; Arztrecht; Belegarzt; Berufsausübungsgemeinschaft; Berufsrecht; Gemeinschaftspraxis; Kooperationsmöglichkeiten; Laborgemeinschaft; Medizinische Versorgungszentren; Medizinisches Versorgungszentrum; Praxisgemeinschaft; Steuerrecht; Vertragsarzt; Vertragsarztpraxis; Vertragsarztrecht; Konsiliararzt; Ärztekapitalgesellschaft; MVZ, Fachschema: Abgabe - Abgabenordnung - AO~Deutschland~Gesundheitsmanagement~Management / Gesundheit~Gesundheitswesen~Medizin / Recht, Kriminalität~Praxismanagement~Recht~Sozialrecht~Beratung / Steuerberatung~Steuerberatung - Steuerberater~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Steuer- und Abgabenrecht~Medizinverwaltung und -management~Medizinrechtliche Fragen, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 551 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 628, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
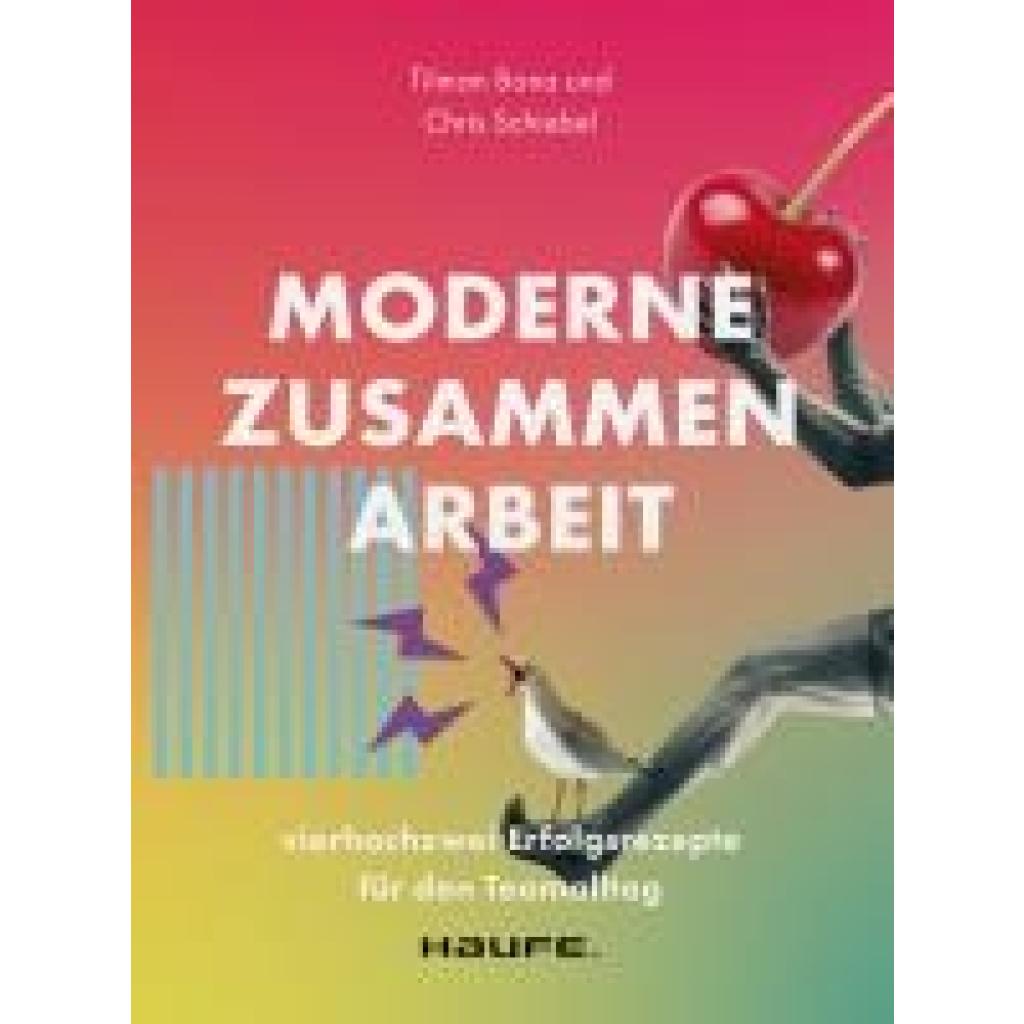
Bona, Tilman: Moderne ZusammenarbeitModerne Zusammenarbeit , vierhochzwei Erfolgsrezepte für den Teamalltag , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20231115, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Bona, Tilman~Schiebel, Chris, Seitenzahl/Blattzahl: 256, Keyword: Agilität; Change Management; Coaching; Erfolgsrezepte; Großkonzern; Moderne; PRojektmanagement; Start-up; Teamalltag; Teamarbeit; Teamentwicklung; Teamwork; Zusammenarbeit; vierhochzwei, Fachschema: Business / Management~Management~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft, Fachkategorie: Management: Führung und Motivation, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Personalmanagement, HRM, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 230, Breite: 170, Höhe: 11, Gewicht: 551, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783648175552 9783648175569, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297918439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der monatliche Freibetrag?
Der monatliche Freibetrag bezieht sich auf den Betrag, den eine Person monatlich verdienen kann, ohne Steuern zahlen zu müssen. Dieser Betrag variiert je nach Land und kann auch von anderen Faktoren wie Familienstand und anderen Einkommensquellen abhängen. In Deutschland liegt der monatliche Freibetrag für das Jahr 2021 bei 1.219 Euro für Ledige und 2.438 Euro für Verheiratete. Es ist wichtig, den monatlichen Freibetrag zu kennen, um sicherzustellen, dass man keine Steuern auf sein Einkommen zahlen muss. Es empfiehlt sich, regelmäßig zu überprüfen, ob der monatliche Freibetrag noch aktuell ist, da er sich jedes Jahr ändern kann. **
-
Was bedeutet Freibetrag bei Betriebsrente?
Ein Freibetrag bei Betriebsrente bezieht sich auf einen bestimmten Betrag, der von der Betriebsrente abgezogen wird, bevor Steuern darauf erhoben werden. Dieser Freibetrag dient dazu, den steuerpflichtigen Anteil der Betriebsrente zu verringern und somit die Steuerlast des Empfängers zu senken. Der Freibetrag wird in der Regel vom Finanzamt festgelegt und kann je nach individueller Situation variieren. Er ermöglicht es dem Empfänger, einen Teil seiner Betriebsrente steuerfrei zu erhalten und somit mehr Nettoeinkommen zu behalten. **
-
Was bedeutet Freibetrag bei Grundrente?
Der Freibetrag bei der Grundrente bezieht sich auf einen bestimmten Betrag, der von den Einkünften abgezogen wird, bevor die Grundrente berechnet wird. Dieser Freibetrag soll sicherstellen, dass Rentnerinnen und Rentner mit geringen Einkommen nicht durch die Grundrente benachteiligt werden. Er dient also als Schutz vor einer möglichen Kürzung der Rente aufgrund anderer Einkünfte. Der Freibetrag wird individuell berechnet und richtet sich nach den persönlichen Einkommensverhältnissen. Er kann je nach Einkommenshöhe variieren und wird regelmäßig angepasst. Insgesamt soll der Freibetrag dazu beitragen, dass die Grundrente vor allem Menschen mit niedrigen Einkommen zugutekommt. **
-
Wo finde ich den Freibetrag?
Den Freibetrag findest du in der Regel auf deiner Lohnsteuerkarte oder deinem Steuerbescheid. Er wird vom Finanzamt festgelegt und dient dazu, einen bestimmten Betrag deines Einkommens steuerfrei zu stellen. Der Freibetrag kann je nach persönlicher Situation variieren, z.B. abhängig von Familienstand, Kinderanzahl oder Behinderung. Es lohnt sich, den Freibetrag regelmäßig zu überprüfen und gegebenenfalls anzupassen, um Steuervorteile optimal zu nutzen. Falls du unsicher bist, kannst du auch direkt beim Finanzamt nachfragen, wo du deinen Freibetrag findest. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.